Вы знали, что портфель нужно ребалансировать при смене фазы рынка? Узнайте почему
Мы проверили это на данных Московской биржи. Портфель из акций и облигаций, который раз в год возвращали к исходным долям, с 2003 года приносил 12,5% годовых против 11,6% у такого же портфеля без ребалансировки, а в худший момент падал на 38% вместо 55%. Если же менять состав под фазу экономического цикла, разница ещё больше: с 2014 года 13,6% годовых против 9,1%. Ниже — расчёты, правила и то, как делать это без лишней работы.
Что такое ребалансировка и при чём тут фазы рынка
Ребалансировка — это возврат портфеля к нужным долям: часть подорожавшего продаётся, подешевевшее докупается. Проще всего делать это по календарю, например раз в год.
Но у рынка есть и более крупный ритм — экономический цикл длиной 5–8 лет. В каждой его фазе выигрывают разные активы и разные отрасли. Главная мысль этой статьи: в каждой фазе нужны свои активы и свои компании. Кто вовремя меняет состав портфеля, зарабатывает больше и теряет меньше.
Один полный цикл длится 5–8 лет. Главный сигнал в России — ключевая ставка.
Какие отрасли выигрывают в каждой фазе
| Отрасль | Расцвет | Развитие | Закат | Рецессия |
|---|---|---|---|---|
| БанкиСбербанк, ВТБ, Т-Технологии | ▲▲ | ▲ | ▼ | ▼▼ |
| Недвижимость и стройкаПИК, Самолёт, ЛСР | ▲▲ | ▲ | ▼▼ | ▼▼ |
| Розничная торговляOzon, М.Видео | ▲▲ | ▲ | ▼ | ▼▼ |
| ПромышленностьКАМАЗ, Соллерс | ▲▲ | ▲ | ▼ | ▼▼ |
| ТранспортАэрофлот, Совкомфлот | ▲ | ▲ | ▼ | ▼▼ |
| IT и телекомЯндекс, МТС, Ростелеком | ▲ | ▲▲ | ▼ | ▼ |
| Металлы и добычаНорникель, Северсталь, НЛМК | ▲ | ● | ▲▲ | ▼ |
| Нефть и газЛукойл, Роснефть, Татнефть | ▼ | ● | ▲ | ▲▲ |
| ЭлектроэнергетикаИнтер РАО, РусГидро | ▼ | ▼ | ▲ | ▲▲ |
| Продуктовый ритейлX5, Магнит | ▼ | ● | ▲ | ▲▲ |
| Сельское хозяйствоРусагро, Черкизово | ● | ● | ▲ | ▲▲ |
Модель ротации секторов Alteco по краткосрочному долговому циклу Рэя Далио, адаптированная под Мосбиржу. Компании приведены как примеры отрасли, а не как рекомендация.
Видно, что состав «правильного» портфеля меняется почти полностью. Банки и девелоперы, которые тянут рынок вверх в расцвете, на закате и в рецессии оказываются среди худших. А нефтегаз, электроэнергетика и продуктовый ритейл, наоборот, выручают на спаде.
То же на цифрах: акции, облигации и золото в каждой фазе
| Актив | Расцвет | Развитие | Закат | Рецессия |
|---|---|---|---|---|
| Акции | 13,8% | 38,9% | 4,4% | 6,1% |
| Длинные ОФЗ | 6,9% | 5,7% | −2,0% | 19,6% |
| Короткие облигации | 7,8% | 4,3% | 8,7% | 11,5% |
| Золото | 21,9% | 1,8% | 24,8% | 2,7% |
Средняя доходность в год, пока длилась фаза. Расчёт Alteco по индексам Мосбиржи (MCFTR, RUGBITR10Y, RUGBITR1Y) и цене золота Банка России, 2014–2026; фаза определена по решениям ЦБ по ставке. Фаза развития в России была короткой — 12 месяцев за 12 лет, поэтому её цифры наименее надёжны.
Разница между лучшим и худшим активом в одной и той же фазе — от 15 до 37 процентных пунктов в год. Именно её и забирает ребалансировка по циклу.
Доказательство 1: ребалансировка раз в год снижает риск и не снижает доходность
Возьмём 100 000 ₽ в марте 2003 года: половина в акциях (индекс Мосбиржи полной доходности, с дивидендами), половина в облигациях (индекс гособлигаций RGBITR, с купонами). Первый портфель не трогаем 23 года. Второй раз в год, в декабре, возвращаем к долям 50 на 50.
| Ребалансировка | Итог | В год | Падение |
|---|---|---|---|
| Никогда | 1,33 млн ₽ | 11,6% | −55% |
| Раз в год | 1,59 млн ₽ | 12,5% | −38% |
| Раз в полгода | 1,52 млн ₽ | 12,3% | −39% |
| Раз в квартал | 1,40 млн ₽ | 11,9% | −42% |
«В год» — средняя доходность в год, «Падение» — худшее падение от пика. Расчёт Alteco по индексам MCFTR и RGBITR Мосбиржи, март 2003 — сентябрь 2026, с комиссией 0,1% от суммы сделок, без учёта налогов.
Падения в кризисы
| Кризис | Без ребалансировки | Раз в год |
|---|---|---|
| 2008–2009 | −55% | −38% |
| 2014–2015 | −10% | −9% |
| 2020 | −14% | −10% |
| 2022 | −43% | −30% |
Насколько портфель опускался от своего предыдущего максимума. В каждом кризисе портфель с ребалансировкой проседал меньше.
Разница видна в кризис 2008 года. В мае 2008-го портфель без ребалансировки был впереди: 388 тыс. ₽ против 338 тыс. Акции росли, и их доля раздулась с 50% до 79%. Через девять месяцев он упал до 190 тыс. ₽, а ребалансируемый — только до 230 тыс. ₽: часть дорогих акций он продал заранее и встретил обвал с меньшим риском.
Это не случайность одного периода. Мы проверили все десятилетние отрезки с 2004 по 2026 год:
Мировые исследования говорят о том же. Vanguard, одна из крупнейших управляющих компаний мира, проверил портфель 50 на 50 из мировых акций и облигаций на истории 1926–2014 годов. Без ребалансировки доля акций в нём доходила до 97%, а колебания стоимости составляли 13,2% в год. С ребалансировкой раз в год — 9,9%. В исследовании 2022 года Vanguard пришёл к выводу, что для большинства инвесторов оптимальна именно ежегодная ребалансировка. На американском рынке она в основном снижала риск, а на российском, где падения глубже, помогла и доходности.
Доказательство 2: ребалансировка по фазам цикла
Теперь добавим фазы. Возьмём те же 100 000 ₽, но с января 2014 года: с этого времени на Мосбирже есть отраслевые индексы с дивидендами. Сравним три портфеля:
- без ребалансировки — 50% акций и 50% облигаций, не трогаем;
- раз в год — тот же портфель, раз в год возвращаем к 50 на 50;
- по фазам цикла — когда фаза меняется, меняем состав: классы активов и отрасли по таблице выше.
| Портфель | Итог | В год | Падение |
|---|---|---|---|
| Без ребалансировки | 302 тыс. ₽ | 9,1% | −37% |
| Раз в год | 321 тыс. ₽ | 9,6% | −30% |
| По фазам цикла | 501 тыс. ₽ | 13,6% | −17% |
Расчёт Alteco по индексам Мосбиржи и цене золота Банка России, январь 2014 — сентябрь 2026, с комиссией 0,1% от суммы сделок, без учёта налогов. Для сравнения: индекс Мосбиржи с дивидендами за тот же срок — 10,8% в год и падение до −51%.
Самый наглядный момент — начало 2022 года. С марта 2021-го ЦБ повышал ставку, то есть шла фаза заката, и в портфеле по циклу было только 30% акций. За январь — март 2022 года портфель без ребалансировки потерял 19%, а портфель по циклу — 2%.
Как определяли фазу. Только по решениям Банка России по ключевой ставке, которые были известны на тот момент, — без подглядывания в будущее.
| Фаза | Сигнал | Состав портфеля |
|---|---|---|
| Закат | ЦБ повышает ставку | 30% акций экспортёров и защитных отраслей, 50% коротких облигаций, 20% золота |
| Рецессия | первые полгода снижения ставки | 30% акций защитных отраслей, 50% длинных ОФЗ, 20% золота |
| Расцвет | ставку продолжают снижать | 70% акций банков, металлургов, девелоперов, транспорта, 30% облигаций |
| Развитие | ставка полгода не меняется | 60% акций банков, телекома, транспорта, 40% облигаций |
Больше всего дало смещение между акциями, облигациями и золотом. Выбор отраслей внутри акций добавил ещё около 0,5 процентного пункта в год. Правило мы не подгоняли под лучший результат: при других настройках (сколько месяцев считать рецессией, когда фиксировать развитие) доходность получалась от 12,2% до 14,7% годовых. Это всё равно заметно выше, чем без ребалансировки.
Когда ещё нужна ребалансировка
Почему инвесторы этого не делают
Если ребалансировка так полезна, почему её делают единицы? Исследования называют несколько причин.
В исследовании пенсионных счетов TIAA-CREF 73% участников за десять лет ни разу не изменили распределение активов, ещё 14% сделали это лишь однажды. В России похожее видно по 2022 году: по данным Банка России, большинство клиентов брокеров «заняли выжидательную позицию».
Ameriks, Zeldes, 2004; Банк России, обзор профучастников, I квартал 2022Анализ 10 000 брокерских счетов показал: инвесторы охотнее продают подорожавшие бумаги и держат подешевевшие. Но проданные «победители» в следующем году обгоняли оставленных «проигравших» на 3,4%. Продажа ради баланса ощущается как упущенная прибыль.
Terrance Odean, Journal of Finance, 1998Ребалансировка после обвала требует докупать акции, когда все вокруг продают. Vanguard называет это «контринтуитивным» и по потокам в фонды видит, что в целом инвесторы не ребалансируют: доля акций в их вложениях менялась вслед за рынком — 62%, потом 38%, потом снова 56%.
Vanguard, Best practices for portfolio rebalancing, 2010 и 2015Чтобы вернуть доли к целевым, их нужно сначала определить. По исследованию Банка России, 45% инвесторов не имеют стратегии инвестирования.
Банк России, исследование инвестиционной грамотности, 2025Продажа подорожавших бумаг — это НДФЛ 13–15% с прибыли. А если бумага ещё не пролежала три года, можно потерять и льготу за долгосрочное владение.
Налоговый кодекс РФ, статьи 224 и 219.1Но есть решение.
Как Alteco Pro подсказывает, когда и что менять
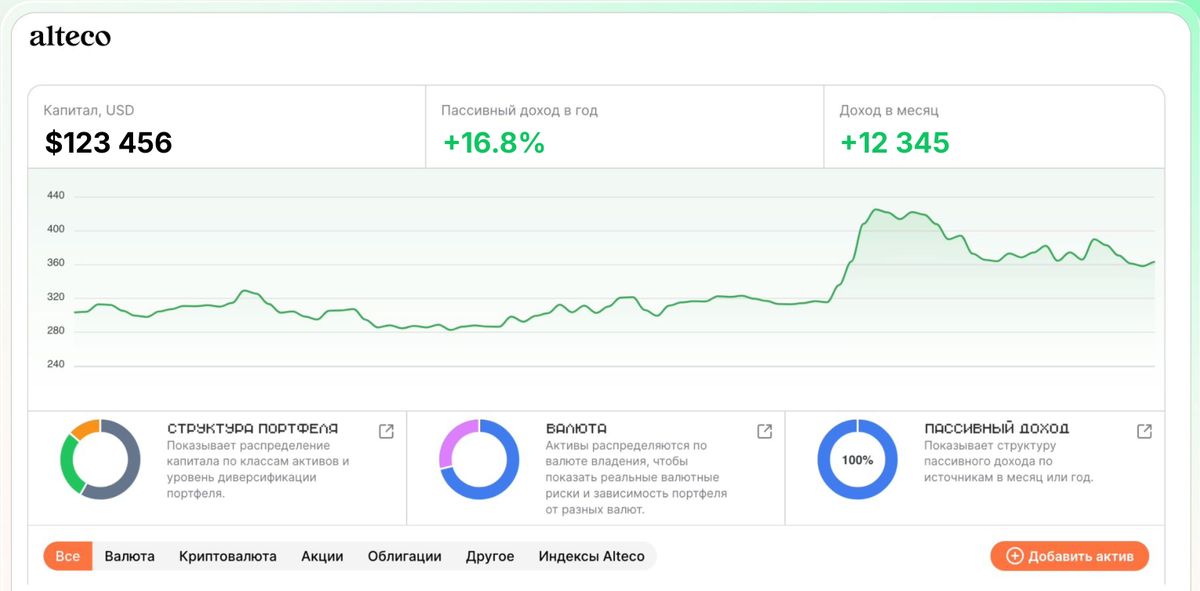
Весь портфель в одном месте
Добавьте свои бумаги — и платформа покажет доли по классам активов, отраслям и валютам. Пересчитывать проценты в таблице больше не нужно: сразу видно, сколько у вас акций и облигаций.
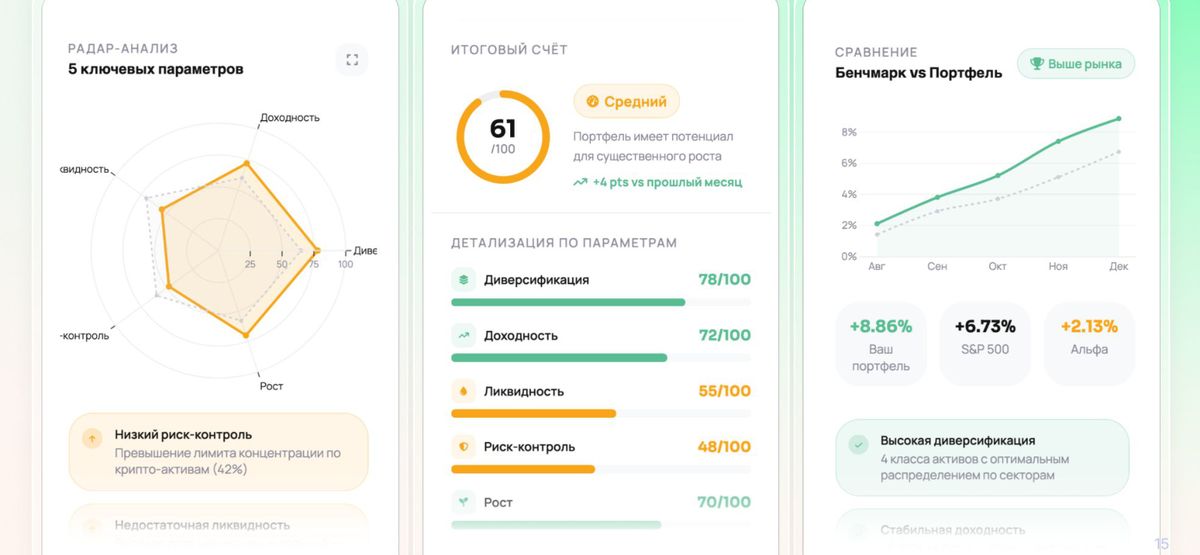
ИИ проверяет, не перекошен ли портфель
ИИ оценивает портфель по пяти параметрам — диверсификации, доходности, росту, ликвидности и контролю риска — и ставит общий балл. Если одна часть разрослась и превысила безопасный лимит, он прямо пишет об этом: например, «превышение лимита концентрации».
ИИ сообщает о смене фазы и предлагает замены
Следить за ставкой, инфляцией и ВВП и переводить их в решения по портфелю самому не нужно. ИИ-ассистент отслеживает фазу цикла, сверяет с ней ваш портфель и подсказывает, какие бумаги в новой фазе, скорее всего, будут отставать и на что их можно заменить.
Фаза рынка сменилась: закат → рецессия. ЦБ начал снижать ставку, экономика замедляется.
В вашем портфеле 28% девелоперов и банков — в этой фазе они обычно отстают от рынка. Можно рассмотреть замену части из них:
Доля защитных активов вырастет с 35% до 55% и останется в рамках вашего риск-профиля.
Пример подсказки для наглядности. Не является индивидуальной инвестиционной рекомендацией: решение всегда принимаете вы.
Почему для ребалансировки стоит выбрать Alteco Pro
- Вы не пропустите смену фазы. ИИ следит за ставкой и экономикой и сообщает, когда цикл развернулся, — читать сводки ЦБ не нужно.
- Понятно, что именно менять. Подсказки касаются вашего портфеля: какие бумаги в новой фазе слабее и на что их можно заменить.
- Перекос виден сразу. Балл и лимиты концентрации показывают, что одна часть портфеля разрослась, до того как рынок развернётся.
- Решение по правилу, а не на эмоциях. Когда подсказка готова заранее, продать дорогое и докупить подешевевшее проще, чем в панике.
- Меньше лишних сделок. Мы не зарабатываем на ваших сделках, поэтому подсказываем менять состав, только когда это действительно нужно.
Частые вопросы
Как часто нужно ребалансировать портфель?
По нашему расчёту на данных Мосбиржи за 2003–2026 годы, лучше всего работала ребалансировка раз в год: 12,5% годовых и падение не глубже 38%. Раз в полгода — почти так же, раз в квартал — хуже. Дополнительно стоит пересматривать портфель при смене фазы цикла.
Что такое фазы рынка?
Это этапы экономического цикла: расцвет, развитие, закат и рецессия. Цикл длится 5–8 лет, и в каждой фазе лучше себя ведут разные активы и отрасли. На подъёме это акции банков, девелоперов и металлургов, на спаде — длинные ОФЗ, золото, электроэнергетика и нефтегаз.
Как понять, что фаза рынка сменилась?
Главный ориентир в России — ключевая ставка. ЦБ начал повышать ставку — наступает закат, начал снижать — рецессия, продолжает снижать — расцвет. В Alteco Pro за этим следит ИИ-ассистент.
Можно ли ребалансировать без налога?
Да, если направлять новые пополнения, дивиденды и купоны в то, чего в портфеле не хватает. Продажи внутри ИИС тоже не облагаются налогом при каждой сделке.
Проверьте на своих активах
Alteco оценивает акции, фонды и криптовалюты по единой шкале от 0 до 100 — и показывает, из чего сложилась каждая оценка.
- Найдите знакомую компанию и разложите её рейтинг на составляющие
- Посмотрите оценку своего портфеля по пяти направлениям
- Соберите структуру под свой риск-профиль и проверьте её на истории
Информационный материал, не индивидуальная инвестиционная рекомендация. Решения о сделках вы принимаете сами.