
Средняя доходность Alteco Pro по опросу 247 инвесторов

*по данным статей: средний доход инвесторов РФ — 2,9%, Мосбиржа — 3,4%, депозит — 12,4%, инфляция — 7,5% годовых. доходность пользователей Alteco Pro и как работает рейтинг
Используйте нашу аналитику и соберите портфель профессионального уровня с доходностью выше депозита, даже если вы начинающий инвестор.
Ваша цель
4 200 000 ₽
Ваш капитал
812 910 ₽
Инвестируйте 500 ₽ в день,
чтобы накопить за 4 года
Пассивный доход
56 182 ₽
Мы проводим глубокую аналитику 8000 активов по 114 метрикам, чтобы вы могли принимать выгодные решения за минуты, не теряя деньги на ошибках и скрытых комиссиях брокера и банка.
*по данным статей: средний доход инвесторов РФ — 2,9%, Мосбиржа — 3,4%, депозит — 12,4%, инфляция — 7,5% годовых. доходность пользователей Alteco Pro и как работает рейтинг
Все данные остаются у вашего брокера. У нас не будет доступа к вашим финансам.
Внесите свои активы или добавьте новые и получите от нас расчёт и финансовый план.
Добавьте «зелёные» активы и следите за успехами.
Ваш ИИ-ассистент поможет поднять доходность.
Добавьте «зелёные» активы и следите
за успехами. Ваш ИИ-ассистент
поможет поднять доходность.
Принимайте решения на готовой
аналитике, не теряя деньги
на эмоциях и интуиции
Зелёная зона
Средняя доходность за 5 лет
+15,1% годовых с января 2020
Средняя доходность
за 5 лет +15,1% с 01.2020
Жёлтая зона
Средняя доходность за 5 лет
+4,6% годовых с января 2020
Средняя доходность
за 5 лет +4,6% с 01.2020
Красная зона
Средняя доходность за 5 лет
−3,5% годовых с января 2020
Средняя доходность
за 5 лет −3,5% с 01.2020


Фундаментальный анализ
Оценка и мультипликаторы
Прогнозы аналитиков
Дивиденды и рынок

Все метрики сводятся в единую оценку и определяется цвет зоны — сразу видно потенциал и риски актива.

≈42% активов зеленого рейтинга доходнее банковского вклада. В красной зоне ≈71% убыточных активов и ≈82% доход ниже инфляции.
Портфель собирается алгоритмом под вашу цель и риск‑профиль на основе опыта диверсификаций профессиональных инвесторов
Следите за здоровьем портфеля, находите
скрытые риски и вовремя балансируйте
Получайте советы
моментально, когда нет
времени на долгий анализ
Спросите
что угодно
Я ваш ИИ-ассистент по инвестициям. С чем помочь сегодня?
ИИ подключён к нашим закрытым базам и аналитике, поэтому его ответы максимально точные и превосходят модели ChatGPT, Gemini, Anthropic и других.
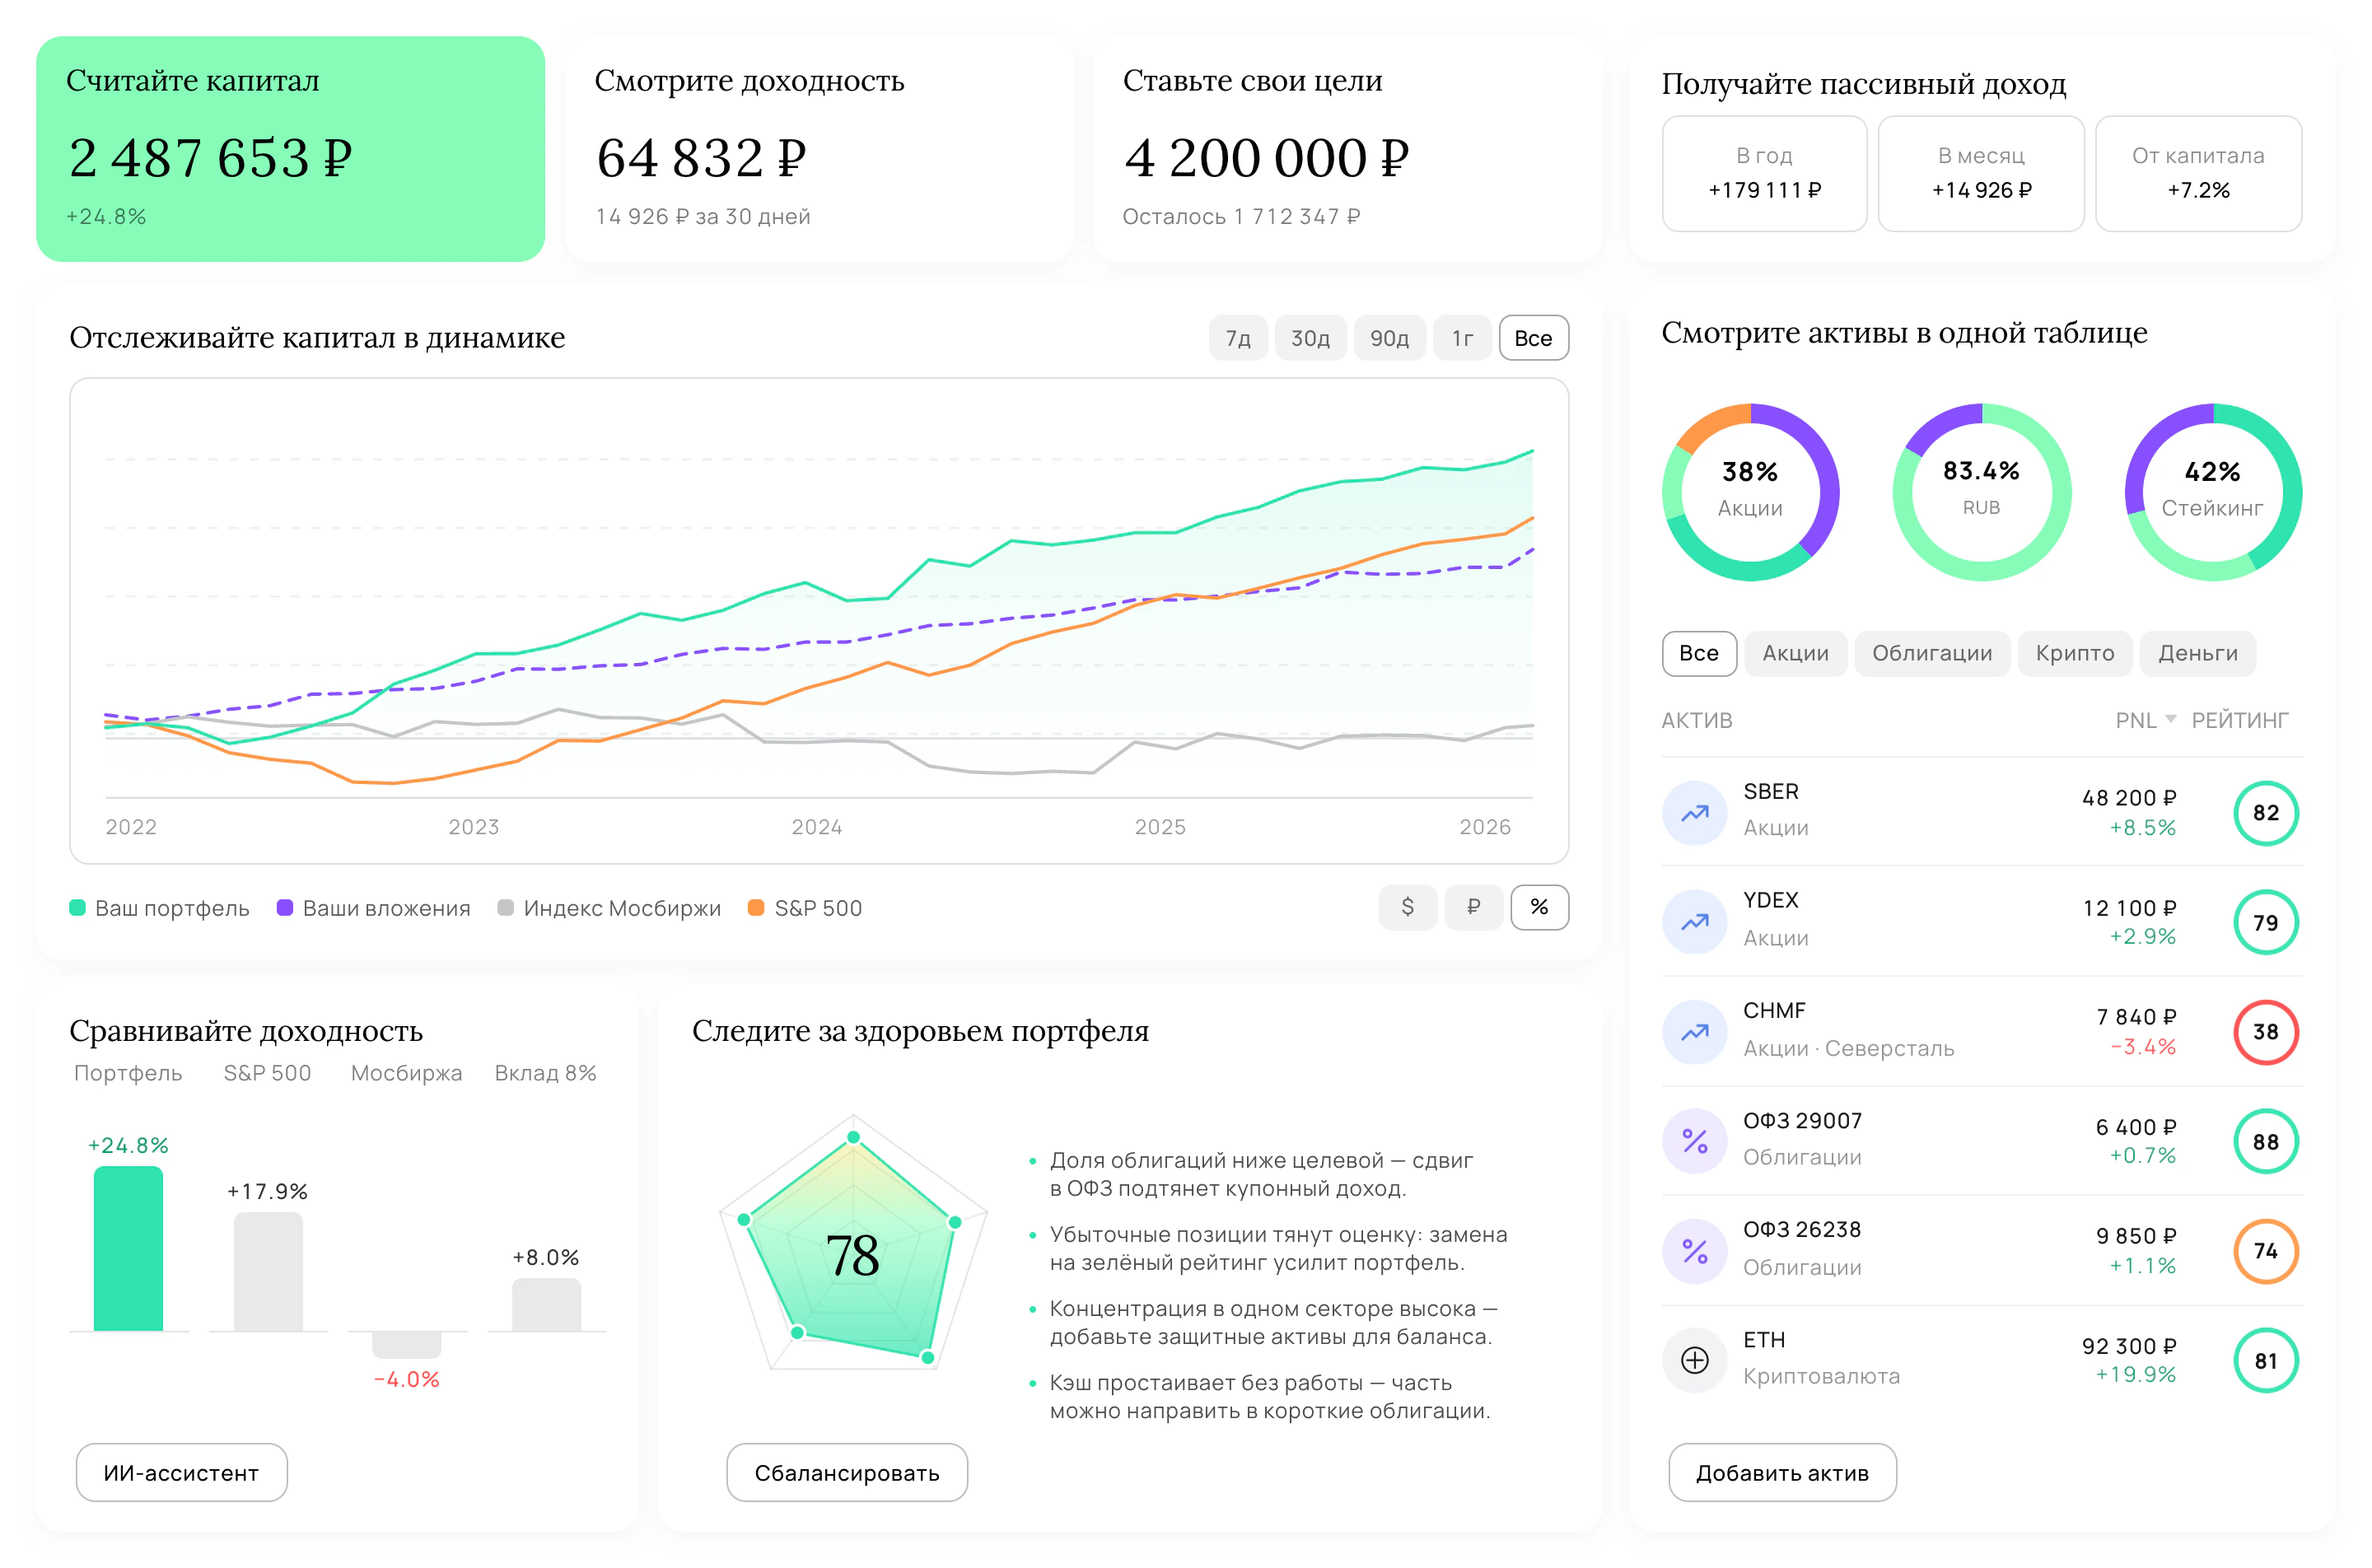
Ставьте свои цели и следите за ростом. Мы покажем вашу настоящую доходность и расскажем за счёт чего её увеличить. Начните сегодня, чтобы получить пассивный доход завтра.
Считайте капитал
0 ₽
+0%
Смотрите доходность
0 ₽
0 ₽ за 30 дней
Ставьте свои цели
0 ₽
Осталось 0 ₽
| Актив | PnL | Рейтинг |
|---|---|---|
|
SBER Акции |
48 200 ₽ +8.5% |
82 |
|
YDEX Акции |
12 100 ₽ +2.9% |
79 |
|
CHMF Акции · Северсталь |
7 840 ₽ −3.4% |
38 |
|
ОФЗ 29007 Облигации |
6 400 ₽ +0.7% |
88 |
|
ОФЗ 26238 Облигации |
9 850 ₽ +1.1% |
74 |
|
ETH Криптовалюта |
92 300 ₽ +19.9% |
81 |
Убедитесь сами, в преимуществах
инвестиций с Alteco Pro
Расчёт носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Доходность стратегий (≈12% / 18% / 24% годовых) и доход с капитала (≈10% в год) — модельные ориентиры на основе исторических данных, а не гарантия результата. Депозит сравнён по ставке ≈8% годовых. Инфляция принята равной 8% в год. Фактическая доходность может отличаться, капитал на бирже не застрахован. Перед инвестированием оцените риски и при необходимости обратитесь к консультанту.

Для инвесторов с опытом, у которых нет времени на глубокую аналитику и нужна ясность для принятия решения.
Обучение функциям платформы

Для тех инвесторов, которые хотят повысить финансовую грамотность и собрать уверенный портфель за 1 месяц
Всё нужное начинающему инвестору
Владельцам капитала от 2 млн, которым нужна стратегия и сопровождение


Наконец-то кто-то сделал такую платформу с аналитикой не как в кабине истребителя) использую стабильно для ребалансировки 2-3 раза в месяц
Спасибо, классное обучение. Быстро разобралась и подключила.
Уважаемые разработчики платформы! Выражаю благодарность за ваш вклад. У нас фирма аудиторов, раньше анализировали около 30 сервисов самостоятельно, сейчас оставили только Alteco. Качество просчёта очень точное.
Очень здорово! Получилось отложить на обучение детям и отпуск, процент больше банка раза в 3. Вы СУПЕР!
Сервис норм в целом, но самым удобным оказался ИИ внутри сервиса. На человеческом языке объясняет что к чему. В основном через него пользуюсь, так как он подключён к базе и портфелю. В идеале сделать бота в тг))
Долго собирал портфель «на глаз», тут за вечер разложили по полочкам. Балансировку делаю раз в месяц — стало спокойнее смотреть на просадки.
Я вообще не из финансов, а интерфейс понятный. Подключила брокерский счёт и сразу увидела, где перекос. Спасибо!
Калькулятор целей зацепил: посчитал отпуск и первоначальный взнос. Цифры реалистичные, без сказок про «стань миллионером за год».
Держала всё на вкладе, стыдно признать) Переложила часть по рекомендациям — за полгода уже видно разницу. Главное, что всё прозрачно.
Пользуюсь с телефона по дороге на работу. Уведомления по ребалансу не бесят, а реально помогают. Жду ещё больше стратегий под разные сроки.
Расскажите о своём опыте инвестиций, а мы подарим доступ к всем функциям платформы. Приглашаем пройти опрос за 7 минут. Даже если вы только начинаете инвестировать.
Начать опрос и получить доступ
Ваша цель
4 200 000 ₽
Ваш капитал
812 910 ₽
Инвестируйте 500 ₽ в день,
чтобы накопить за 4 года
Облигации
Что такое ОФЗ и какие бывают
Четыре вида государственных облигаций и какая под какой срок
Облигации
Корпоративные облигации
Сколько доплачивают за риск и когда это ловушка
Инвестиции
Доходность
пользователей
Alteco Pro
Больше 17% годовых зарабатывают около 3% частных инвесторов. Медианная доходность пользователей Alteco Pro — 25% годовых. Разбираем, что они делают иначе.
Аналитика
Как работает
рейтинг Alteco
Шкала от 0 до 100 и три зоны светофора: как рейтинг Alteco оценивает акции, облигации, фонды и криптовалюты, откуда данные и как рейтинг проявил себя на истории.
Инвестиции
Почему идеям
Alteco Pro
можно доверять
Три фильтра на пути к странице «Идеи»: оценка по 114 показателям, отбор под вашу цель и онлайн-проверка ИИ-агентом. До идей доходит меньше 1% рынка — и метод проверен на цифрах.
Налоги
Налог на
дивиденды
Налог на дивиденды в 2026 году: 13% до 2,4 млн ₽ и 15% сверх порога. Кто удерживает, когда приходят деньги после отсечки, примеры расчёта и что предлагают изменить с 2027 года.
Аналитика
Сезон
отчётностей
Как прочитать отчёт компании за десять минут: три вопроса — растут ли продажи, зарабатывает ли основной бизнес и сколько уходит на долги. Почему прибыль в новостях обманывает и какие ловушки бывают.
Акции
Дивидендные
акции 2026
Дивидендные акции 2026: на Мосбирже 41 ликвидная бумага с доходностью выше 8%, но в зелёной зоне рейтинга Alteco только шесть. Цифры на 28 сентября 2026 года, сравнение со вкладом и четыре шага проверки.
Портфель
Вклад или
инвестиции
Вклады дают 12,5–13% до года и 11,75% дольше, ОФЗ — 15–16,6% на 2–10 лет, акции за год в минусе. Сравниваем после инфляции и налога, разбираем три сценария ставки и трёх человек с 500 000 ₽ на разные сроки.
Портфель
Фонды
FinEx
Ирландский суд разрешил распродать активы FinEx и раздать деньги владельцам. Кому вернут, сколько получится, что сделать уже сейчас и почему даты выплат до сих пор нет.
Портфель
Ребаланс
по фазе рынка
Портфель, который раз в год возвращали к исходным долям, падал на 38% вместо 55%. Смена состава под фазу цикла дала 13,6% годовых против 9,1%. Расчёты на истории Мосбиржи.
Налоги
Налог на
вклады 2027
Минфин предложил шкалу НДФЛ 13–22% для процентов, купонов и дивидендов. Расчёты на примерах: кого изменения не коснутся, кто доплатит и какие льготы остаются.
Крипта
Крипта и
новый закон
Закон о цифровых валютах действует с 1 сентября. Где граница между российским и иностранным контуром, что с DeFi и своим кошельком и как жить до июля 2027 года.
Облигации
Фонды
денежного рынка
Как фонд денежного рынка зарабатывает каждый день, сколько стоит, что будет с доходом при снижении ключевой ставки и в каких задачах он удобнее вклада, а в каких нет.
Портфель
Как собрать
портфель
Пошаговое формирование инвестиционного портфеля: подушка, цель и срок, допустимый риск, доли облигаций и акций, правила пополнения. Три примера структуры и пять частых ошибок.
Акции
Какие акции
купить
Снижение ставки, переток из вкладов, слабый рубль, дивиденды и внутренний рынок: какие компании выигрывают от каждого тренда, что может пойти не так и где искать во втором эшелоне.
Налоги
Вычет
по ИИС
Почему у ИИС-3 работают оба вычета сразу, сколько вернут при разной ставке НДФЛ, как оформить возврат за три шага и чем 2026 год отличается от 2027-го.
Облигации
Какие
облигации
купить
По каким шести признакам сравнивают облигации, чем ОФЗ отличаются от корпоративных, где прячется риск в высокой доходности и как читать карточку выпуска.
Инвестиции
Инвестиции
с помощью ИИ
Чем ИИ действительно полезен инвестору, чего он не может в принципе и как отличить рабочий сервис от того, что обещает предсказать цену.
Портфель
Криптопортфель
Из чего состоит криптопортфель, сколько монет в нём держать, как распределить доли по ролям и какие пять ошибок ломают портфель чаще всего.
Крипта
Инвестиции
в криптовалюту
Что нужно понять до первой покупки: сколько вкладывать, где хранить, что покупать первым и что с налогами в России.
Крипта
Как купить
криптовалюту
Три способа покупки, схемы обмана при сделках между людьми, почему банк блокирует перевод и какие бывают комиссии.
Портфель
Ребалансировка
портфеля
Почему доли расползаются сами собой, как часто возвращать их к плановым и когда ребалансировка приносит больше вреда, чем пользы.
Портфель
Диверсификация
рисков
Почему пятнадцать монет одного сектора — это не диверсификация, а одна ставка, разложенная на пятнадцать кусков.
Инвестиция — это не большой риск.
Большой риск — инвестиция не туда.
Начать можно с небольшой суммы: у многих брокеров порог входа — от нескольких сотен или тысяч рублей. Важнее не размер первой покупки, а регулярность и понимание, на какой срок вы готовы вкладывать. Перед этим стоит закрыть долги под высокий процент и накопить базовую финансовую подушку.
Да. На тысячу рублей часто можно купить пай биржевого фонда, отдельные облигации или акции, если брокер поддерживает дробные лоты. На малых суммах важнее привычка откладывать и собирать понятный портфель, чем гнаться за максимальной доходностью.
Определите цель и срок, затем откройте брокерский счёт и начните с простого набора — например широких фондов или смеси акций и облигаций. Зафиксируйте правила: сколько откладывать и как часто. Сравнить структуру портфеля и увидеть перекосы помогает аналитика Alteco — без необходимости самому быть брокером.
Это резерв на 3–6 месяцев обязательных расходов на ликвидном счёте или коротких надёжных инструментах. Подушка закрывает внезапные траты, чтобы не продавать инвестиции в минус. Инвестировать логичнее уже после того, как резерв хотя бы частично собран.
Угадать идеальный момент почти невозможно. Для долгосрочных целей обычно важнее начать раньше и вкладывать регулярно, чем ждать «лучшей точки входа». Оценивайте личную ситуацию — долги, подушку и горизонт — а не только новости дня.
ИИС — индивидуальный инвестиционный счёт с налоговыми льготами. Через него покупают акции, облигации и фонды, а государство даёт вычет на взносы и/или освобождение прибыли при соблюдении срока. С 2024 года новые счета открывают в формате ИИС-3 с минимальным сроком владения от пяти лет.
Выберите лицензированного брокера, подайте заявку онлайн по паспорту и подтвердите личность. Счёт обычно открывают за один день, затем его пополняют переводом из банка. Дальше в приложении брокера покупают бумаги — брокер исполняет сделки, а решения принимаете вы.
На обычном счёте проще выводить деньги, но налог с прибыли считают по общим правилам. На ИИС действуют льготы, зато есть лимиты по взносам и ограничение по сроку. Часто ИИС используют для долгосрочного слоя, а обычный счёт — для более гибких операций.
Можно получать вычет на взносы (ориентир — до 400 000 ₽ в год при наличии НДФЛ) и освобождение прибыли от налога при закрытии счёта после минимального срока. Точные условия зависят от года открытия и вашего налогового статуса — их стоит сверить перед крупными взносами.
Да, обычных брокерских счетов может быть несколько. По ИИС действуют отдельные правила на количество таких счетов и сохранение льготы — их нужно проверить перед открытием второго ИИС. На практике часто сочетают один ИИС для льготы и отдельный счёт для гибкости.
Сначала убедитесь, что есть подушка и нет дорогих долгов. Дальше 100 тысяч обычно делят между консервативной частью — вкладом или облигациями — и долей акций или фондов под ваш срок. Чем короче горизонт, тем выше доля спокойных инструментов.
На срок до года чаще смотрят на вклады, накопительные счета и короткие облигации. На горизонте от трёх–пяти лет обычно добавляют акции и фонды: выше колебания, но выше исторический потенциал роста. Срок цели определяет риск сильнее, чем «модные» идеи.
Биржевые фонды часто проще: одна покупка даёт корзину бумаг. Облигации понятнее тем, кто хочет более предсказуемый денежный поток. Отдельные акции сильнее зависят от новостей — к ним обычно переходят после базового диверсифицированного портфеля.
Спросите себя, какую просадку вы готовы пережить без панической продажи и когда понадобятся деньги. Чем ближе крупная трата, тем консервативнее набор активов. В Alteco можно оценить баланс портфеля и увидеть, не перекошен ли он в сторону одного риска.
Обычно нет: концентрация в одной акции, отрасли или даже одном вкладе повышает риск неприятного сценария. Диверсификация по классам активов и эмитентам сглаживает просадки. Простое правило новичка — несколько понятных частей портфеля вместо «всё в одну идею».
Чаще всего его дают дивиденды акций, купоны облигаций и выплаты фондов. Важно считать не только размер выплат, но и риск эмитента и инфляцию. Для устойчивости доходные бумаги обычно сочетают с более консервативной частью портфеля.
При условной доходности 8–12% годовых ориентир — порядка 3–4,5 млн рублей капитала. Это не гарантия: цифра зависит от налогов, инфляции и того, тратите вы только доход или частично «проедаете» тело вложений. Чем выше желаемая выплата при меньшем капитале, тем выше риск.
При тех же осторожных 8–12% годовых речь о сумме порядка 10–15 млн рублей. На практике доходность плавает, а часть выплат может сокращаться в кризис. Имеет смысл закладывать запас и не строить бюджет только на одном источнике.
Регулярные 5000 ₽ за несколько лет превращаются в заметную сумму за счёт дисциплины и сложного процента — особенно на длинном горизонте. Итог зависит от доходности рынка и того, не прерываете ли вы взносы. Сценарий удобно прикинуть в калькуляторе на сайте Alteco.
Пассивный подход делает ставку на владение активами и получение купонов, дивидендов или роста стоимости без ежедневных сделок. Активная торговля требует времени, комиссий и часто проигрывает простому долгосрочному портфелю. Новичку обычно проще начать с регулярных взносов, а не с попыток «угадать рынок».
Откройте брокерский счёт, пополните его и в приложении брокера найдите нужную бумагу по тикеру или названию. Укажите количество и тип заявки — рыночную или лимитную — и подтвердите сделку. Акции появятся в портфеле после исполнения на бирже.
Облигации покупают так же через брокера на бирже. Смотрят на надёжность эмитента, срок до погашения, размер купона и доходность к погашению. Для старта чаще выбирают ОФЗ или качественные корпоративные выпуски вместо погони за самым высоким купоном.
Новичкам обычно подходят ОФЗ и короткие облигации крупных компаний с понятным графиком выплат. Высокодоходные бумаги обещают больше, но несут риск невыплаты. Если не хотите выбирать выпуски вручную, можно взять фонды облигаций.
Оценивают бизнес компании, долг, прибыльность, дивидендную политику и то, как бумага дополняет уже купленные активы. Не стоит вкладывать всё в одну идею из новостей. Рейтинги и аналитика Alteco помогают сравнить бумаги и увидеть перекосы, но решение о покупке остаётся за вами.
Акция — доля в компании: цена сильнее колеблется, доход возможен за счёт роста и дивидендов. Облигация — долг эмитента перед вами: обычно предсказуемее купоны и возврат номинала в срок, если нет дефолта. В сбалансированном портфеле часто используют оба инструмента.
Расскажите о своём опыте инвестиций, а мы подарим доступ к всем функциям платформы. Приглашаем пройти опрос за 7 минут. Даже если вы только начинаете инвестировать.
Начать опрос и получить доступ
Ваша цель
4 200 000 ₽
Ваш капитал
812 910 ₽
Инвестируйте 500 ₽ в день,
чтобы накопить за 4 года
Аналитика рынка
Рейтинг Alteco — это оценка от 0 до 100, которую платформа ставит каждой акции, облигации, фонду и криптовалюте. Цвет подсказывает, что делать дальше: зелёный — сильный актив, жёлтый — есть вопросы, красный — лучше пройти мимо. Объясняем, как считается рейтинг, чем он отличается от рейтингов агентств и как им пользоваться.
Представьте: вы впервые открыли приложение брокера. Там тысячи бумаг, и у каждой десятки цифр — P/E, ROE, дюрация, дивидендная доходность. Чтобы честно разобраться в одной компании, нужен вечер. Чтобы сравнить двадцать — неделя.
Рейтинг Alteco делает эту работу за вас: сводит все цифры к одному рейтингу и цвету. Рассказываем, что стоит за этим рейтингом, чем он отличается от рейтингов агентств и где у него есть пределы.
Рейтинг Alteco — это оценка от 0 до 100. Платформа ставит её акциям, облигациям, фондам и криптовалютам. Чем выше рейтинг, тем сильнее актив: бизнес растёт, долгов немного, цена разумная, рисков мало.
У каждого вида активов своя формула — облигацию нельзя оценивать так же, как акцию. Но шкала у всех одна. Поэтому 75 у облигации и 75 у акции значат одно и то же: это сильный вариант среди похожих.
Балл раскрашен как светофор:
Зелёный цвет получают немногие. На 28 сентября 2026 года из 251 акции Мосбиржи:
Рядом с рейтингом платформа отдельно показывает риск — низкий, средний или высокий. Это разные вещи. Облигация надёжной компании и быстрорастущая акция могут обе получить 72 балла, но риск у облигации будет низким, а у акции — высоким. Смотрите на оба значения сразу.
Чтобы поставить рейтинг акции, платформа отвечает на семь простых вопросов:
За каждым вопросом — несколько показателей, всего их 114. На выходе — один рейтинг:
Примеры из материалов Alteco. Баллы меняются каждый день, актуальное значение — на странице бумаги в Alteco Pro.
Одна оговорка. У крупных компаний, акции которых активно торгуются, данных много, и платформа считает полную формулу. У небольших компаний данных меньше, и оценка получается упрощённой. Поэтому рейтинг бумаги второго и третьего эшелона стоит перепроверить внимательнее.
У облигаций уже есть привычный кредитный рейтинг — AAA, AA, BBB и так далее. Его ставят агентства вроде АКРА и «Эксперт РА», и он отвечает на один вопрос: вернёт ли компания долг.
Рейтинг облигаций в Alteco отвечает ещё на один: стоит ли эта облигация ваших денег. Кредитный рейтинг входит в расчёт, но вместе с ним платформа смотрит, сколько облигация приносит, легко ли её продать, когда её погасят и нет ли подвохов в условиях — например, права компании выкупить выпуск досрочно.
Допустим, у двух выпусков одинаковый рейтинг AA. Но первый приносит меньше вклада и почти не торгуется, а второй платит больше и продаётся в один клик. У Alteco второй получит более высокий рейтинг. Подробнее — в статье «Какие облигации лучше купить».
Для биржевых фондов платформа смотрит доходность за год и за три года, комиссию управляющей компании, насколько широко фонд распределяет деньги и насколько точно повторяет свой индекс. Бывает, что два фонда вкладывают в одно и то же, а рейтинги у них разные. Разницу делают комиссия и точность.
У монет нет отчётности, как у компаний, поэтому их проверяют иначе — по 28 показателям в шести блоках. Больше всего весят два:
Остальное — качество проекта (аудит кода, команда, инвесторы) — 12%, место среди похожих проектов — 9%, сравнение с рынком — 8% и стабильность цены — 8%.
Есть два жёстких правила. Если проект не растёт по-настоящему, монета не получит больше 65 баллов, даже если её цена взлетела. А если данных о проекте меньше 40%, оценки не будет вовсе: честное «нет оценки» лучше рейтинга наугад.
Данные приходят из 32 источников: Московской биржи, Банка России, отчётности компаний, аналитических площадок, а для криптовалют — CoinMarketCap, CoinGecko, DefiLlama и других. Баллы пересчитываются раз в день, поэтому меняются вслед за отчётами, ценами и новостями.
Мы проверили, как вели себя ликвидные акции Мосбиржи каждого цвета с января 2020 года, если вложить в них поровну и получать дивиденды. Вот во что превратились бы 100 000 ₽:
Но у этого расчёта есть ограничения, и о них важно знать:
Вот как им пользоваться:
А если не хочется перебирать бумаги самому, загляните на страницу «Идеи»: там лучшие по рейтингу варианты под вашу цель. Как они отбираются — в статье «Почему идеям Alteco Pro можно доверять».
70 и выше — зелёный цвет: сильный актив среди похожих. От 41 до 69 — жёлтый, до 40 — красный.
Рейтинг агентства отвечает на вопрос, вернёт ли компания долг. Рейтинг Alteco учитывает это и добавляет другие вопросы: сколько облигация приносит, легко ли её продать и нет ли подвохов в условиях выпуска.
Раз в день — вслед за отчётами компаний, ценами и новостями.
Рейтинг — способ отсеять слабое и сравнить похожее, а не гарантия роста. Даже в зелёной зоне держите несколько бумаг и смотрите на уровень риска рядом с рейтингом.
Акцию оценивают по бизнесу компании — выручке, прибыли, долгу, дивидендам, а у криптовалюты нет отчётности, зато есть рост сети и пользователей. Поэтому показатели разные, а шкала общая: 75 у акции и 75 у монеты одинаково означают сильный актив в своём классе.
Alteco оценивает акции, фонды и криптовалюты по единой шкале от 0 до 100 — и показывает, из чего сложилась каждая оценка.
По почте, без карты. Бесплатный тариф остаётся бесплатным.
Информационный материал, не индивидуальная инвестиционная рекомендация. Решения о сделках вы принимаете сами.
Инвестиции
Брокерский счёт есть у 42,5 млн россиян. Но зарабатывать больше 17% годовых получается только у 3% из них. Пользователи Alteco Pro входят в это число: медианная доходность их портфелей — 25% годовых. Рассказываем, почему у большинства инвесторов не получается и что пользователи платформы делают иначе.
Брокерский счёт есть у 42,5 млн человек. Активных из них, то есть счетов с деньгами, — 37%.
Обогнать инфляцию, которая в 2023–2025 годах составляла в среднем 7,5% в год, смогли не больше 8% владельцев счетов. А больше 17,2% годовых заработали около 3%. Средняя доходность частного инвестора за эти три года — 2,9% годовых.
Пользователи Alteco Pro входят в эти 3%: медианная доходность их портфелей — 25% годовых.
25% годовых — медианная доходность пользователей Alteco Pro. Выше, чем у 97% инвесторов в России. Источники: Московская биржа, Банк России, Росстат; опрос пользователей Alteco Pro, 247 ответов.
С 2020 года число частных инвесторов в России выросло на 383%. Только за первый квартал 2026 года люди принесли на брокерские счета рекордные 910 млрд рублей. Приумножать деньги хочется многим — и многие готовы пробовать.
Но на пути от открытого счёта к результату почти каждый сталкивается с одними и теми же трудностями. Их пять.
Платформа не показывает сотни цифр, а сама делает то, на что у инвестора ушли бы недели: собирает данные, разбирает их и выдаёт по каждому инструменту одну понятную оценку.
Светофор отсекает и пустые обещания: риск встроен в оценку. Облигация с высоким купоном и слабым эмитентом зелёной не станет. Дальше платформа ведёт портфель, оценивает его ИИ и держит всё в одном месте — без десятка приложений и таблиц.
Мы провели три опроса: о доходности портфеля, о его составе и об инструментах. Доходность: средняя — 27,1% годовых, медиана — 25%. Состав: в среднем 44,3% облигаций, 39,1% акций, 10,7% криптовалют и 5,9% фондов и денег.
Это важная деталь. Портфель пользователя консервативный: почти половина — облигации. Высокая доходность получена не за счёт рискованных ставок, а за счёт того, что обычные инструменты выбраны по понятным правилам.
Брокер нужен, чтобы покупать и продавать бумаги. Alteco Pro нужна, чтобы понимать, что покупать, и держать весь капитал под контролем. Это разные задачи.
По данным Банка России, средняя доходность клиентов брокеров за 2023–2025 годы — 2,9% годовых. Обогнать инфляцию смогли не больше 8% владельцев счетов, больше 17% годовых заработали около 3%.
Это медианная доходность портфелей по опросу пользователей Alteco Pro, 247 ответов. Доходность в прошлом не гарантирует доходности в будущем.
Чаще всего мешают пять вещей: непонятно, что покупать; слишком много информации; высокий купон кажется выгодным; легко попасть к мошенникам; нет системы — решения принимаются на эмоциях.
Брокер даёт купить и продать. Alteco Pro оценивает каждую бумагу рейтингом от 0 до 100, подбирает идеи под вашу цель и проверяет портфель на перекосы.
Alteco оценивает акции, фонды и криптовалюты по единой шкале от 0 до 100 — и показывает, из чего сложилась каждая оценка.
По почте, без карты. Бесплатный тариф остаётся бесплатным.
Информационный материал, не индивидуальная инвестиционная рекомендация. Решения о сделках вы принимаете сами. Доходность в прошлом не гарантирует доходности в будущем.


